Модульный дом в ипотеку: как оформить в Екатеринбурге и Свердловской области
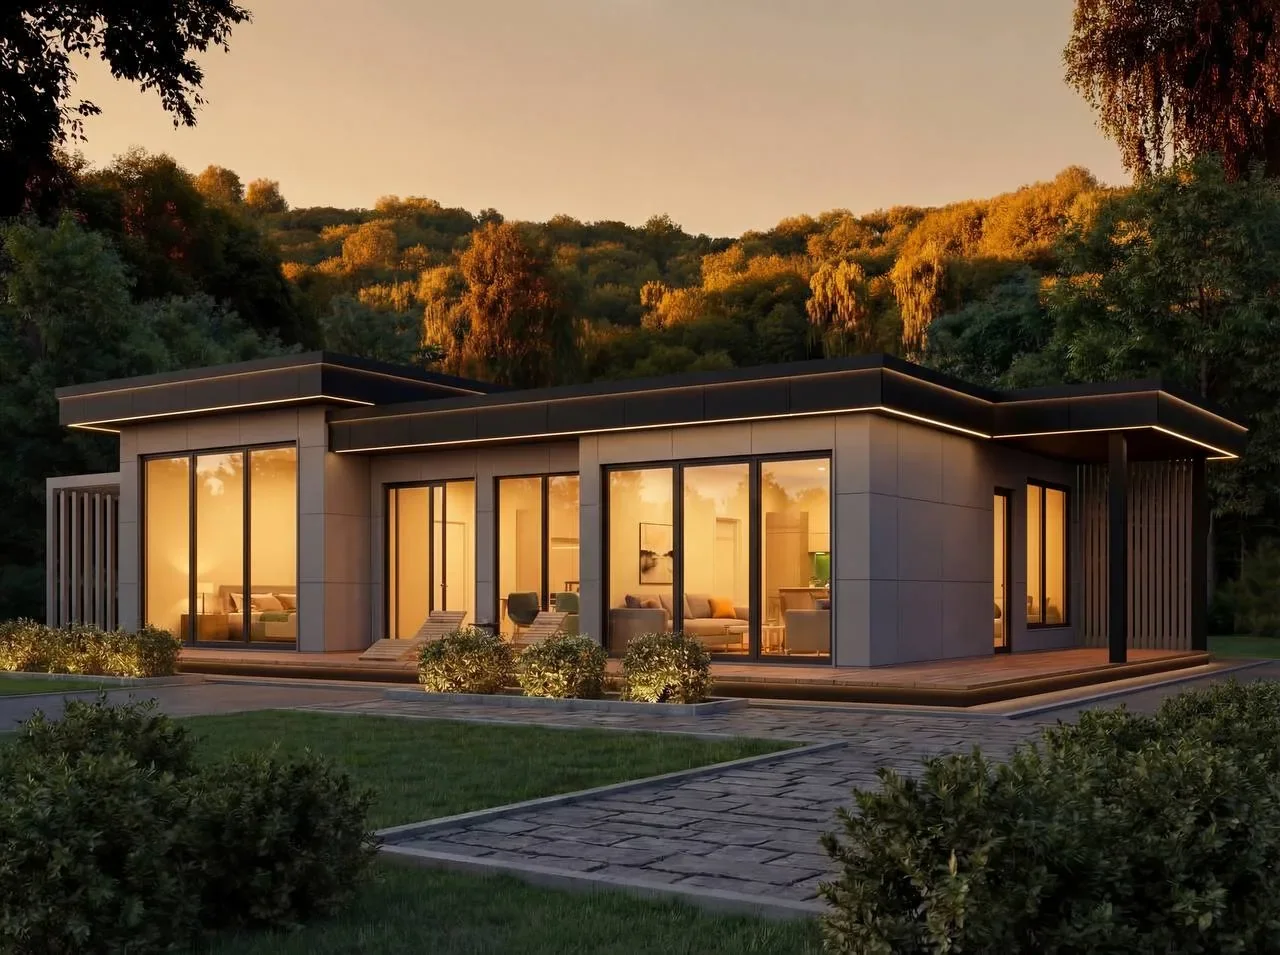
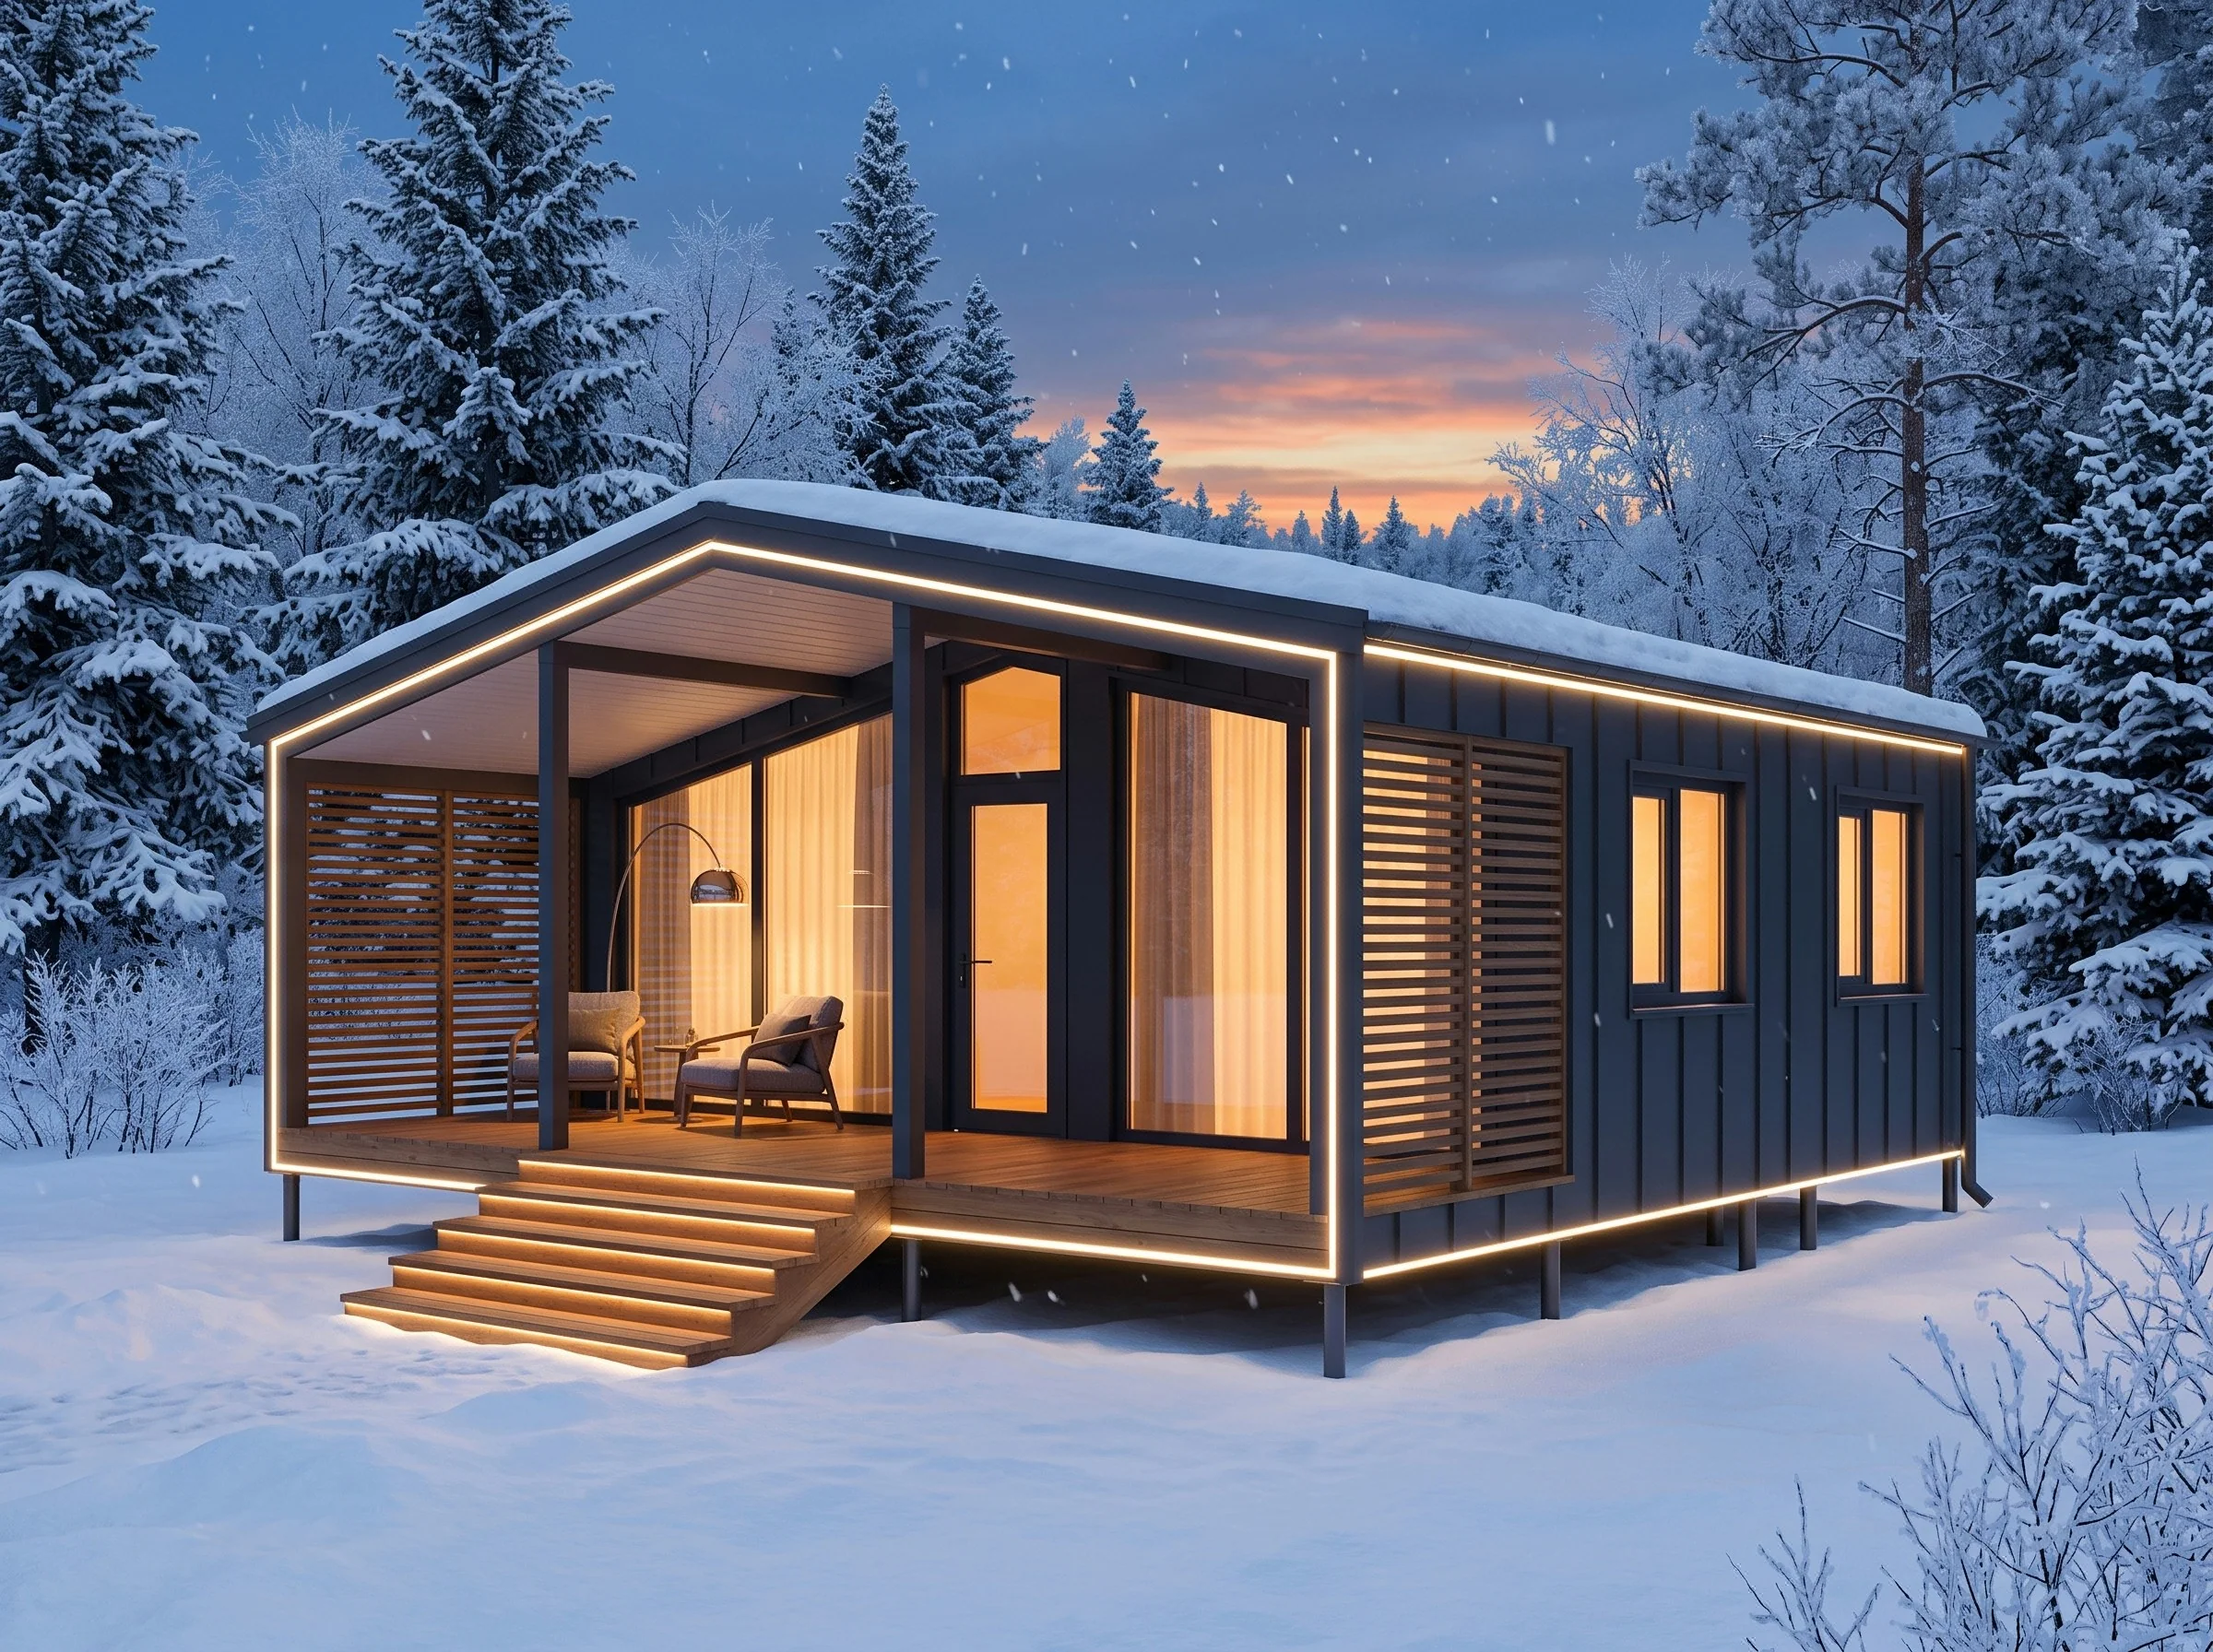
Модульный дом Резиденция
Модульный дом можно купить в ипотеку: мы аккредитованы в нескольких банках и работаем в том числе с траншевой схемой. Решение по заявке всегда принимает банк. Но ипотека на дом, который ещё не построен, устроена иначе, чем ипотека на квартиру: банк смотрит не только на вас, но и на участок, на документы и на производителя. Разберём, что проверяют банки, в каком порядке действовать и какие вопросы решить до подписания договора. Ставки, сроки и сумму первого взноса мы здесь не называем: их определяет банк, и они меняются.
Можно ли купить модульный дом в ипотеку
Да, если банк одобрит и вас, и объект. Банк даёт деньги не на «модульный дом вообще», а на конкретный объект по договору с конкретным подрядчиком. Поэтому первое условие, как правило, — подрядчик должен быть аккредитован в банке. SQ-MODYL работает с ипотекой, а список банков, с которыми мы взаимодействуем (Сбербанк, Россельхозбанк, ВТБ, Банк ДОМ.РФ), опубликован на странице «Модульный дом в ипотеку». Прежде чем выбирать банк, уточните у менеджера, какой из них сейчас работает по вашей модели: перечень может меняться.
Какой именно дом подойдёт под вашу программу, определяет банк по своим правилам. Спросите менеджера до заявки, а не после одобрения.
Что проверяет банк
Банк оценивает три вещи.
- Вас: доход, кредитную историю, нагрузку по другим кредитам. Здесь мы повлиять не можем.
- Участок: кому принадлежит, какая категория земли и вид разрешённого использования, нет ли обременений.
- Дом и подрядчика: договор, смету, сроки, проект. Здесь помогаем мы: готовим договор с перечнем комплектации и сроками, спецификацию и документы компании по запросу банка.
Если банк просит оценку объекта, её делает оценщик, которого одобрил банк. Стоимость оценки и страховки в цену дома не входит.
Участок и документы на землю
Это самое узкое место. Дом в ипотеку проще всего оформить на участке в собственности. Как правило, банки хотят видеть землю, на которой разрешено жилое строительство, и у каждого банка свои требования к виду разрешённого использования и к тому, как зарегистрировать дом после монтажа.
Что делать на практике:
- Узнайте вид разрешённого использования участка в выписке из ЕГРН.
- Если участок в СНТ или это земли с другим назначением, заранее спросите в банке, принимает ли он такой объект под ипотеку. Подробно о различиях между СНТ и ИЖС мы писали в статье «Модульный дом в СНТ и на ИЖС: нужно ли разрешение».
- Если участок ещё не куплен, обсудите с банком, возможна ли ипотека на землю и дом одновременно.
Юридическую оценку вашего участка мы не даём: это вопрос к банку и к юристу, который смотрит ваши документы.
Траншевая ипотека: как банк платит за дом
Дом строится не за один день, поэтому деньги по ипотеке банк обычно выдаёт частями, траншами, по этапам: начало производства, готовность, монтаж. Такую схему называют траншевой. Что и когда банк оплачивает, фиксируется в договоре и в графике, который банк согласует с подрядчиком.
Что важно знать:
- Порядок расчётов зависит от банка. Наша стандартная схема без ипотеки — 70% при подписании договора и 30% перед отгрузкой для домов, 75% и 25% для бань и гостевых домов; при ипотеке график платежей согласуется с банком.
- Банк выдаёт очередной транш после подтверждения этапа: фото или акт. Поэтому в договоре важно прописать этапы и документы, которыми они подтверждаются.
- Собственные средства (первоначальный взнос) нужны до первой выплаты банка. Их размер определяет программа.
Подробно этапы работы, от заявки до монтажа, расписаны на странице «Этапы работы».
Эскроу-счёт: когда он нужен
С 1 марта 2025 года действует закон о строительстве частных домов по договору подряда с использованием счетов эскроу (Федеральный закон от 22.07.2024 № 186-ФЗ). Схема такая: деньги за дом, в том числе кредитные, лежат на специальном счёте в банке, а подрядчик получает их после того, как дом построен и право собственности на него зарегистрировано. Для обычного договора подряда эскроу — по соглашению сторон, а по льготным программам, в том числе семейной ипотеке, банки с этой даты, как правило, требуют расчёты только через эскроу. SQ-MODYL по схеме с эскроу не работает: мы работаем с обычной ипотекой и траншевой ипотекой, когда банк перечисляет деньги частями по этапам. Если ваша программа требует эскроу, это стоит выяснить в банке до выбора дома.
Порядок действий
- Выберите модель и участок. Проверьте, что участок подходит под требования банка.
- Посчитайте дом под ваш участок: цену, доставку, НДС и работы на участке. Цены на дома и бани — в прайс-листе, смету можно собрать на modyl-app.ru. Эти цифры нужны, чтобы понять, какую сумму вы запрашиваете у банка.
- Подайте заявку в банк или оставьте заявку у нас: менеджер подскажет, какие банки работают по выбранной модели.
- Получите одобрение и согласуйте с банком объект и подрядчика.
- Подпишите договор. В нём — комплектация, цена, сроки изготовления и график этапов.
- Дальше идёт производство и монтаж. Сроки зависят от модели: изготовление от 30 до 105 дней, монтаж на участке от 2 до 8 дней.
- После монтажа дом регистрирует собственник участка, в порядке и в срок, которых требуют закон и банк. Мы передаём акт и документы по дому, которые нужны для этого с нашей стороны.
Гарантия по договору: 5 лет на каркас и несущие элементы, 1 год на кровельное покрытие, фасад, отделку, окна, двери и инженерию. Точные условия — в договоре.
Семейная ипотека и другие программы
Условия льготных программ, в том числе семейной ипотеки, регулярно меняются: меняются ставки, лимиты, требования к заёмщикам и список объектов, которые можно покупать. Поэтому мы не называем здесь цифр и не обещаем, что именно ваша программа подойдёт под модульный дом. Проверить нужно в банке, на актуальную дату, и спросить напрямую: подходит ли такой объект под программу, нужен ли эскроу-счёт, какой нужен вид разрешённого использования земли, какие документы нужны от подрядчика.
Если у банка есть требования к подрядчику, которых у нас нет, мы скажем об этом честно, а не будем подгонять документы.
Частые ошибки
- Выбрать банк до того, как проверили участок. Банк может отказать из-за назначения земли.
- Считать только цену дома. В расчёт нужно включить доставку, НДС (цены в прайсе указаны без него), подключение к сетям, септик и подъезд для техники. Подробно: подключение дома к сетям.
- Не прописать в договоре этапы, по которым банк выдаёт транши.
- Оставить на последний день подачу документов: у банка на рассмотрение уходит время, а график цеха занят.
- Ждать, что ипотека закроет всё. Первоначальный взнос, оценка, страховка и работы на участке оплачиваются отдельно.
Посмотрите дом до ипотеки
Прежде чем брать деньги в банке, стоит увидеть, что вы покупаете. Приезжайте в цех: менеджер поедет с вами, покажет сборку, ответит на вопросы по комплектации и срокам и подскажет, как подготовить документы для банка. Запись — по телефону +7 900 201-06-05 или через заявку на сайте.
Частые вопросы
Можно ли купить модульный дом в ипотеку?
Да, если банк одобрит заявку и объект. Мы аккредитованы в нескольких банках и работаем с ипотекой, в том числе траншевой. Банки и порядок — на странице ипотеки; актуальный перечень по вашей модели уточняет менеджер.
Какой нужен первоначальный взнос?
Размер определяет банк и программа. Мы его не называем: условия меняются, их нужно проверить в банке на дату заявки.
Подходит ли модульный дом под семейную ипотеку?
Это решает банк по своим правилам и требованиям к объекту и участку. Задайте вопрос банку и менеджеру до подписания договора.
Можно ли взять ипотеку, если участок в СНТ?
Зависит от банка и от вида разрешённого использования земли. Спросите банк заранее, до выбора модели.
Что такое траншевая ипотека?
Схема, при которой банк оплачивает дом частями по этапам, а не одним платежом. График и документы по этапам прописываются в договоре.
Что считается отдельно от цены дома?
Доставка, НДС 5% (цены в прайсе указаны без него), подключение к электричеству и воде, септик, подъезд для трала и крана. Фундамент на винтовых сваях входит в цену.
Что такое эскроу-счёт при строительстве дома?
Счёт в банке, на котором деньги за дом лежат до окончания строительства и регистрации права собственности, а потом переходят подрядчику. Для льготных программ на ИЖС банки, как правило, требуют такую схему. SQ-MODYL по эскроу не работает — только обычная и траншевая ипотека; поэтому если ваша программа требует эскроу, уточните это в банке заранее.
Можно ли посмотреть дом до заявки в банк?
Да, и мы рекомендуем. Менеджер поедет с вами в цех в посёлке Прохладный Белоярского района: покажет каркас, слои стены и модуль. Запись по телефону +7 900 201-06-05, пн–сб с 9:00 до 19:00.
Цены и сроки проверены 10 октября 2026 по прайсу производителя. Автор — команда SQ-MODYL: инженеры цеха и менеджеры, которые ведут стройки.